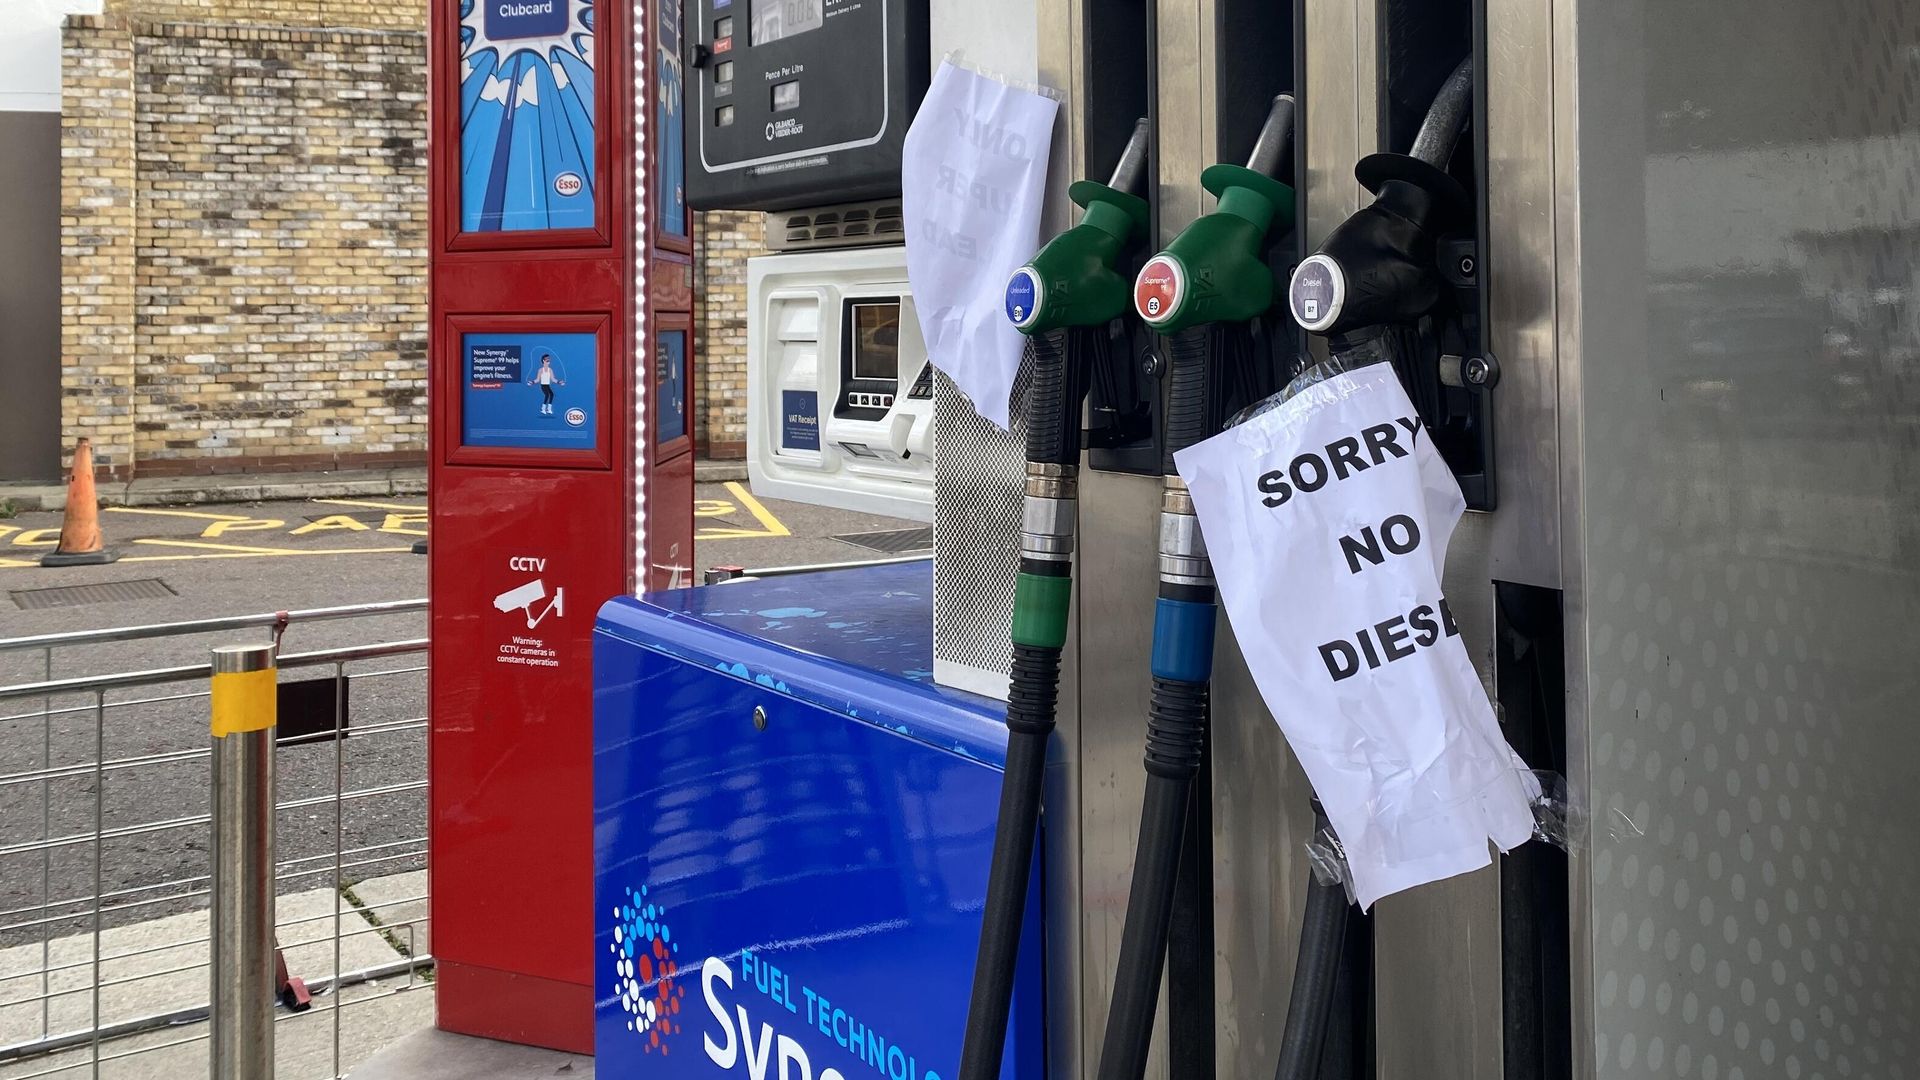
АЗС компании ESSO в Лондоне
© РИА Новости / Жанна Манукян
, Наталья Дембинская.
Лид: По оценкам Международного энергетического агентства и аналитиков отрасли, европейские нефтеперерабатывающие заводы (НПЗ) сталкиваются с падением рентабельности: расходы на сырье и логистику растут быстрее, чем цены на готовое топливо, что ставит часть предприятий под угрозу снижения загрузки или временных остановок.
МЭА и профильные издания фиксируют резкое ухудшение маржи переработки. По данным Financial Times, маржа нефтепереработки в Северо‑Западной Европе рухнула с 54 доллара за баррель до минус 11. По информации Группы Лондонской фондовой биржи (LSEG), в среднем по всему ЕС маржа составляет лишь три доллара за баррель.
Причина в том, что нефть и логистика дорожают быстрее, чем котируются дизель, бензин, авиационное топливо, мазут и прочие продукты. К этому добавились рекордные затраты на аренду супертанкеров, и в итоге себестоимость переработки значительно возросла.
Аналитики Европейской комиссии отмечают, что в третьем квартале розничные цены на бензин и дизель в ЕС резко увеличились. С июня до конца сентября дизель на АЗС подорожал на 30 процентов, бензин — на 20. В начале октября наблюдался небольшой откат: в последние две недели цены снизились на четыре‑пять процентов.
Однако это не означает высокой прибыли для НПЗ. В розничную цену входят налоги, доставка, хранение и расходы сбытовой сети; переработчику достаётся лишь часть суммы, из которой нужно оплатить нефть, энергию и функционирование предприятия, поясняет Александр Гриф, председатель комитета по цифровому технологическому суверенитету СНГ. К тому же есть временной лаг: производителям нужно согласовать обновлённые цены с регулирующими органами — как на уровне ЕС, так и внутри страны, отмечает Павел Марышев, член экспертного совета при Российском газовом обществе.
На ситуацию сильно влияют санкции и связанные с ними изменения логистики. Маршруты поставок нефти сместились, и переработчикам приходится закупать сырьё из более удалённых регионов. Также с января в ЕС ограничили импорт топлива, произведённого из российской нефти в третьих странах, что снизило конкурентоспособность европейских предприятий относительно заводов в США, Азии и на Ближнем Востоке.
Павел Марышев подчёркивает: «В условиях снижения ближневосточных поставок приходится покупать сырье на 25-35 процентов дороже. Вдобавок европейцы продолжают точечно задерживать танкеры. Это, разумеется, ослабляет уверенность НПЗ в непрерывности снабжения».
Международное энергетическое агентство в своём отчёте предупреждает о риске сокращения производства: «Это усилит напряженность на рынке до конца года». Александр Гриф подтверждает, что часть НПЗ может снизить загрузку или временно остановить отдельные установки. Речь прежде всего о небольших предприятиях с простой схемой переработки, высокими энергозатратами и дорогой доставкой сырья — им сложнее оперативно менять ассортимент продукции.
Коммерческие запасы дизеля в регионе ARA оценивались примерно в 12 миллионов баррелей — это на 23 процента меньше, чем год назад. По оценкам аналитиков, в первом полугодии 2026-го импорт покрывал 46 процентов спроса ЕС на дизель, причём 40 процентов этого импорта приходилось на США.
Эксперты пока не прогнозируют немедленного физического дефицита бензина, указывая на активные поставки индийского топлива. Тем не менее участникам рынка и потребителям стоит готовиться к дальнейшему удорожанию: для роста оптовых цен достаточно сокращения доступных запасов или ожидания перебоев, а такие риски уже реализуются. Ситуация с дизелем выглядит особенно напряжённой: сезонный спрос на отопление, перебои в экспорте из Ближнего Востока и России, а также подорожание морских перевозок могут дополнительно обострить рынок.
«Одни убытки»
Дата: 22 октября.